E-Rechnung: Was du wirklich tun musst
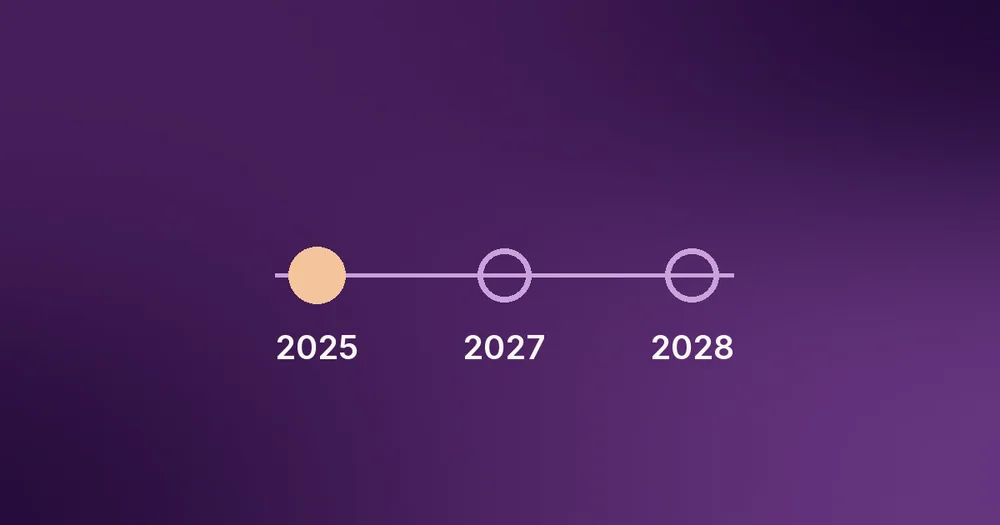
Die kurze Antwort: Empfangen musst du E-Rechnungen seit dem 1. Januar 2025. Das gilt für jeden Betrieb, ohne Umsatzgrenze, auch für Kleinunternehmer. Eine Übergangsfrist gab es dafür nicht.
Selbst schreiben musst du sie später. Ab dem 1. Januar 2027, wenn dein Umsatz im Vorjahr über 800.000 Euro lag. Sonst ab dem 1. Januar 2028. Als Kleinunternehmer gar nicht, und das dauerhaft, nicht nur bis 2028.
Die meisten kennen nur die zweite Hälfte, bereiten sich auf 2027 vor und übersehen dabei die Pflicht, die seit zwei Jahren gilt. Dabei ist genau die schnell erledigt: Meistens reicht dein E-Mail-Postfach.
Das hier ist keine Steuerberatung. Ich schreibe auf, was ich bei IHK und Bundesfinanzministerium nachgelesen habe. Wie es in deinem Fall genau aussieht, sagt dir deine Steuerkanzlei.
Die drei Daten, die zählen
| Was | Ab wann | Für wen |
|---|---|---|
| E-Rechnungen empfangen können | seit 1.1.2025 | alle inländischen Unternehmen, auch Kleinunternehmer |
| E-Rechnungen ausstellen | 1.1.2027 | Vorjahresumsatz über 800.000 Euro |
| E-Rechnungen ausstellen | 1.1.2028 | alle übrigen |
Rechtsgrundlage ist § 27 Abs. 38 UStG. Das Bundesfinanzministerium hat die Einzelheiten in einem zweiten Anwendungsschreiben vom 15. Oktober 2025 präzisiert.
Trag deine Zahlen ein, dann siehst du, was für dich gilt:
Was gilt für deinen Betrieb?
Drei Angaben, dann siehst du deine Fristen.
- E-Rechnungen empfangen können seit 1.1.2025
- Selbst E-Rechnungen ausstellen ab 1.1.2028
Empfangen musst du seit dem 1. Januar 2025 können, dafür gab es keine Übergangsfrist. Ausstellen musst du ab dem 1. Januar 2028, weil dein Vorjahresumsatz unter 800.000 Euro liegt. Bis dahin sind Papier und PDF weiter erlaubt.
Keine Steuerberatung. Grundlage ist § 27 Abs. 38 UStG und das zweite BMF-Schreiben vom 15.10.2025 sowie § 34a UStDV, nachgeschlagen am 13.10.2026 bei IHK, ZDH und gesetze-im-internet.de. Für deinen Fall ist deine Steuerkanzlei zuständig.
„Empfangen können" klingt schlimmer, als es ist
Hier liegt das größte Missverständnis. Viele Betriebe glauben, sie müssten jetzt eine Software kaufen. Müssen sie in den meisten Fällen nicht.
Eine E-Rechnung kommt üblicherweise als Anhang per E-Mail. Ein funktionierendes E-Mail-Postfach reicht aus, um die Empfangspflicht zu erfüllen. Du darfst dich nicht weigern, eine E-Rechnung anzunehmen, und du musst sie aufbewahren können. Mehr verlangt das Gesetz an dieser Stelle nicht.
Zwei Dinge solltest du trotzdem regeln:
Lesbar machen. Eine E-Rechnung ist eine XML-Datei. Öffnest du sie ohne Hilfsmittel, siehst du Programmiercode statt einer Rechnung. Es gibt kostenlose Betrachter, unter anderem von mehreren Industrie- und Handelskammern, bei denen du die Datei hochlädst und die Rechnung lesbar angezeigt bekommst.
Richtig aufbewahren. Aufbewahrungspflichtig ist die XML-Datei selbst, nicht ein Ausdruck und nicht ein daraus erzeugtes PDF. Wer E-Rechnungen ausdruckt und das Original löscht, erfüllt die Pflicht nicht. Das ist der Fehler, den ich am häufigsten erwarte.
Was eine E-Rechnung ist, und was nicht
Keine E-Rechnung ist: eine Rechnung auf Papier, ein eingescanntes Papier, ein PDF aus Word, ein Foto der Rechnung. Auch ein noch so ordentliches PDF bleibt nach dem Gesetz eine „sonstige Rechnung".
Eine E-Rechnung ist: eine Rechnung in einem strukturierten elektronischen Format, das sich maschinell auslesen lässt. In Deutschland sind das vor allem zwei:
- XRechnung. Eine reine XML-Datei. Für Menschen ohne Hilfsmittel nicht lesbar, für Maschinen perfekt.
- ZUGFeRD ab Version 2.0.1. Ein PDF, in dem die XML-Datei eingebettet ist. Du siehst eine normale Rechnung, dein Buchhaltungsprogramm liest gleichzeitig die strukturierten Daten.
Für kleine Betriebe ist ZUGFeRD meist der angenehmere Weg, weil die Rechnung für beide Seiten lesbar bleibt.
Wann du selbst senden musst
Das hängt an deinem Vorjahresumsatz und an deinem Steuerstatus.
Bist du Kleinunternehmer nach § 19 UStG, musst du überhaupt keine E-Rechnungen ausstellen. Das steht in § 34a UStDV, und dort steht auch das entscheidende Wort: Deine Rechnung darf „immer" als gewöhnliche Rechnung übermittelt werden. Diese Befreiung ist keine Übergangsregelung, sie läuft also nicht Ende 2027 aus. Auch ab 2028 darfst du weiter Papier oder PDF verschicken.
Zwei Dinge gelten trotzdem: Empfangen können musst du E-Rechnungen auch als Kleinunternehmer, seit dem 1. Januar 2025. Und wenn du die Grenze zur Kleinunternehmerregelung irgendwann überschreitest, fällst du unter die normalen Regeln.
Liegt dein Vorjahresumsatz über 800.000 Euro, endet deine Schonfrist am 31. Dezember 2026. Ab dem 1. Januar 2027 musst du an andere inländische Unternehmen E-Rechnungen stellen.
Liegst du darunter, hast du ein Jahr länger. Du darfst bis zum 31. Dezember 2027 weiter Papier oder PDF verschicken, ab dem 1. Januar 2028 nicht mehr.
Wichtig in allen Fällen: Es geht nur um Rechnungen an andere Unternehmen im Inland. Für Rechnungen an Privatkunden ändert sich nichts. Ein Friseur oder ein Restaurant mit fast ausschließlich privaten Gästen ist von der Ausstellungspflicht praktisch nicht betroffen, von der Empfangspflicht dagegen schon.
Ausgenommen sind außerdem Kleinbetragsrechnungen bis 250 Euro und Fahrausweise.
Die drei Irrtümer, die mir am häufigsten begegnen
„Ich schicke doch PDFs, das ist digital genug." Leider nein. Entscheidend ist nicht, ob die Rechnung über das Internet kommt, sondern ob eine Maschine sie auslesen kann. Ein PDF aus Word ist für den Computer ein Bild mit Buchstaben darauf. Nach dem Gesetz zählt es als sonstige Rechnung, genau wie Papier.
„Ich bin zu klein, mich betrifft das nicht." Beim Ausstellen stimmt das oft. Beim Empfangen nicht. Die Empfangspflicht gilt seit dem 1. Januar 2025 für jedes inländische Unternehmen, ohne Umsatzgrenze und ohne Ausnahme für Kleinunternehmer. Es gab dafür auch keine Übergangsfrist, anders als beim Ausstellen.
„Das macht mein Steuerberater." Deine Kanzlei verarbeitet die Rechnungen, aber empfangen musst du sie. Die E-Rechnung kommt an deine Adresse, nicht an ihre. Was du mit der Kanzlei klären solltest, ist nur der Weg dahin: wie die Dateien zu ihr kommen und in welcher Form sie sie braucht. Das ist ein Telefonat, keine Projektwoche.
Es gibt noch einen vierten, der seltener ausgesprochen wird: „Ich drucke sie einfach aus." Aufbewahrungspflichtig ist die XML-Datei im Original. Ein Ausdruck ersetzt sie nicht, ein daraus erzeugtes PDF auch nicht. Wer das Original löscht, hat die Rechnung formal nicht mehr.
Was du jetzt tun solltest
Drei Schritte, in dieser Reihenfolge.
- Prüfen, ob du empfangen kannst. Hast du eine E-Mail-Adresse, die du täglich liest und die auf Rechnungen und auf deiner Website steht? Dann ist der wichtigste Teil erledigt. Wenn Rechnungen bisher auf drei verschiedenen Wegen bei dir ankamen, leg eine feste Adresse fest.
- Klären, wie du sie aufbewahrst. Sprich mit deiner Steuerkanzlei, ob ihr Ablagesystem die XML-Dateien im Original annimmt. Die meisten Kanzleien haben das längst geregelt und sagen dir in fünf Minuten, was sie brauchen.
- Erst dann über das Senden nachdenken. Du hast bis Ende 2027 Zeit, wenn du unter 800.000 Euro liegst. Das ist genug, um die Umstellung mit einem ohnehin anstehenden Wechsel des Rechnungsprogramms zu verbinden, statt zweimal etwas umzubauen.
Wo das mit Automatisierung zusammenhängt
Die Umstellung wirkt wie lästige Pflicht. Sie ist aber der Moment, in dem sich etwas lohnt, das vorher mühsam war.
Eine E-Rechnung ist maschinenlesbar. Das heißt: Was bisher abgetippt werden musste, kann ein Ablauf übernehmen. Eingehende Rechnungen lassen sich automatisch einsortieren und an die Kanzlei weiterreichen. Ausgehende Rechnungen entstehen aus dem Auftrag, ohne dass jemand Zahlen überträgt. Und wer nach zwei Wochen nicht gezahlt hat, bekommt eine Erinnerung, ohne dass du eine Liste führst.
Genau deshalb ist 2027 kein schlechter Zeitpunkt. Wenn du dein Rechnungswesen ohnehin anfassen musst, fass es einmal richtig an. Was dabei sonst noch an Stunden zusammenkommt, habe ich unter Büroarbeit am Feierabend aufgeschrieben, mit einem Rechner zum Selbstausprobieren.
Was sich konkret abgeben lässt und was es kostet, steht auf der Seite zur Automatisierung. Dort steht auch, in welchen Fällen ich davon abrate.
Häufige Fragen
Ab wann gilt die E-Rechnungspflicht für kleine Unternehmen? Die Pflicht, E-Rechnungen empfangen zu können, gilt seit dem 1. Januar 2025 für alle inländischen Unternehmen, ohne Übergangsfrist. Die Pflicht, selbst E-Rechnungen auszustellen, gilt ab dem 1. Januar 2027 für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz und ab dem 1. Januar 2028 für alle übrigen.
Müssen Kleinunternehmer E-Rechnungen schreiben? Nein, und zwar dauerhaft nicht. Kleinunternehmer nach § 19 UStG sind nach § 34a UStDV von der Pflicht befreit, E-Rechnungen auszustellen. Diese Befreiung ist keine Übergangsregelung und endet auch 2028 nicht. Die Pflicht, E-Rechnungen empfangen zu können, gilt seit dem 1. Januar 2025 aber auch für Kleinunternehmer.
Ist eine PDF-Rechnung eine E-Rechnung? Nein. Ein einfaches PDF gilt als sonstige Rechnung, auch wenn es per E-Mail verschickt wird. Eine E-Rechnung muss in einem strukturierten, maschinenlesbaren Format vorliegen, in Deutschland üblicherweise als XRechnung oder als ZUGFeRD ab Version 2.0.1, bei dem die strukturierten Daten in das PDF eingebettet sind.
Was muss ich tun, um E-Rechnungen empfangen zu können? In den meisten Fällen reicht ein funktionierendes E-Mail-Postfach, denn E-Rechnungen kommen üblicherweise als Anhang. Du darfst die Annahme nicht verweigern und musst die Datei im Original aufbewahren, nicht als Ausdruck oder als daraus erzeugtes PDF. Zum Lesen gibt es kostenlose Betrachter, unter anderem von mehreren Industrie- und Handelskammern.
Gilt die E-Rechnungspflicht auch für Rechnungen an Privatkunden? Nein. Die Pflicht betrifft nur Rechnungen zwischen inländischen Unternehmen. Für Rechnungen an Privatpersonen ändert sich nichts. Ausgenommen sind außerdem Kleinbetragsrechnungen bis 250 Euro und Fahrausweise.